报告正文
护城河不是块头大,是对手来了照样赚钱
一说哪家公司"有护城河",很多人脑子里冒出来的是:规模大、牌子响、历史久、技术新。好像只要够大够有名,城墙自然就高。
这个理解差了关键一步。护城河要回答的问题只有一个:对手打过来的时候,你能不能在很长时间里照样赚到比别人多的钱? 块头大、名气响,都不自动等于能做到这一点。
这个词从哪来
"护城河"是股神沃伦·巴菲特常用的说法,他在伯克希尔·哈撒韦公司(巴菲特执掌的投资控股集团)2007 年的致股东信里讲得最清楚。
他的大意是:一家真正伟大的企业,必须有一条持久的护城河,保护它出色的资本回报。资本主义的规律决定了,只要哪座"城堡"赚得多,竞争者就会一次次来攻。所以得有一道难以逾越的屏障,比如成为成本最低的生产者,或者拥有强大的全球品牌。
他还专门强调"持久"二字:一条需要不停重修的护城河,最后等于没有护城河。
在同一封信里,他把那些看着风光、护城河却很快被人跨过去的公司比作"罗马烟花",一时绚烂,转眼就灭。也正因为看重"持久",他会主动避开那些变化又快又不停的行业,因为在那里,今天挖好的河,明天可能就被人填平了。
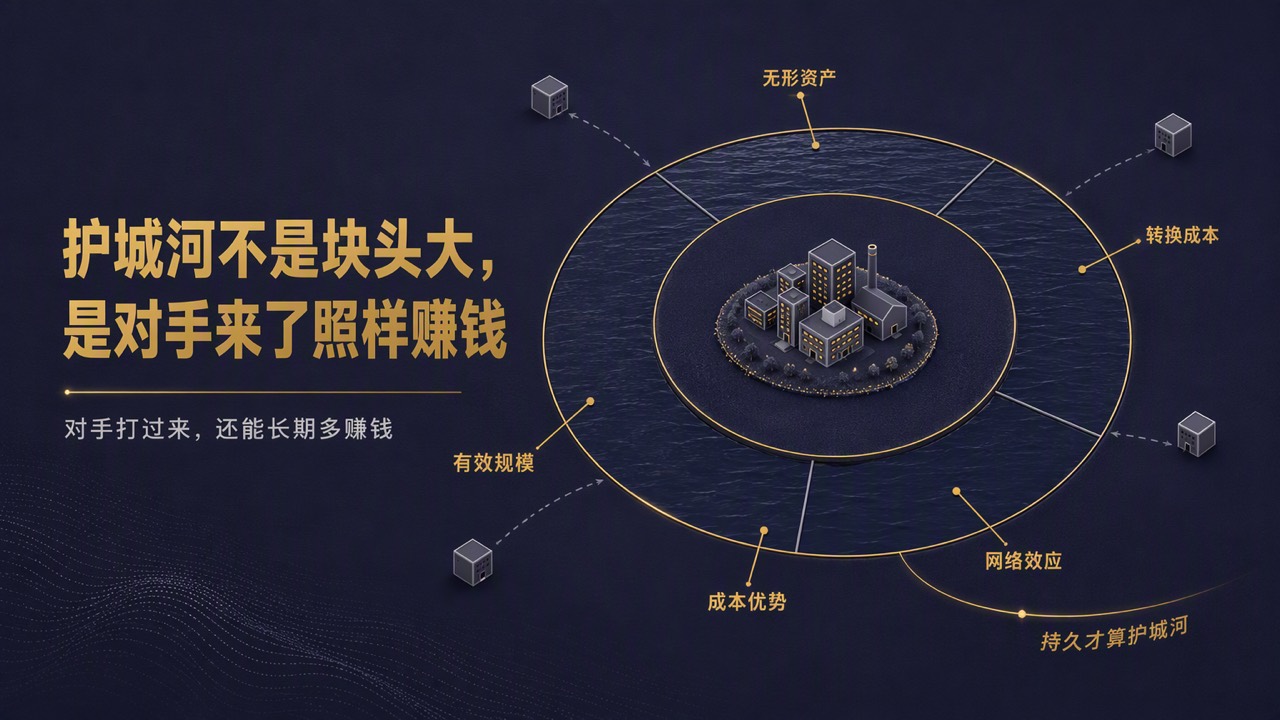
晨星把它拆成五类来源
巴菲特给的是理念,把它变成一套能打分的方法的,是美国投资研究机构晨星(Morningstar)。晨星对护城河的定义是:公司拥有一种结构性的竞争优势,能在很长时间里持续赚到经济利润(也就是扣掉资本成本之后还剩下的利润)。
晨星认为,护城河来自五类来源,一家公司至少占一类:
无形资产:专利、品牌、政府发放的经营许可。别人仿不了,或者你能卖得更贵。
转换成本:客户想换供应商,要付出的不只是钱,还有风险、麻烦和心理负担。设想一座工厂的控制系统,员工培训和生产流程都绑在上面,换一套又费时又费钱。
网络效应:用的人越多,服务越值钱,于是吸引更多人来用。
成本优势:能比对手更便宜地做出同样的东西,要么打价格战,要么同价多赚。
有效规模:市场就这么大,只容得下少数几家。新来者挤进来,只会把全行业的回报拉到资本成本以下,所以没人愿意来。
晨星还按能守多久分档:宽护城河指预计能守住 20 年以上,窄护城河指至少 10 年。它也明确说过,名牌或者历史悠久,不代表就有护城河,并点名联合航空和福特汽车这类大家都熟悉的公司,认为它们在各自行业里难以挡住对手。
放到能源和工业企业身上
能源行业有个特殊之处:原油、天然气是大宗商品(标准化、价格由市场定的商品),同一品质的油,买家不认你是谁家挖的。靠品牌多卖钱这条路,在上游基本走不通。
所以晨星的判断是,采矿和能源这类靠资源吃饭的行业,赚钱靠的是又好又便宜的资源。说人话就是:油价跌下来时,谁的开采成本低,谁还能活得好。这是成本优势。
油气管道是另一种典型。晨星的分析师曾把管道行业称为"有效规模"这类护城河的经典例子:一个产区修好一条管道,需求基本被满足,再修一条只会互相抢量。分析师还看重长期的"照付不议"合同(买方不管用没用够量,都要按约定付钱),这能减少油价涨跌对管道公司的冲击。
工业装备也有例子。晨星给日本工程机械企业小松制作所评了宽护城河,理由包括它百年积累的全球品牌,以及在矿山领域提供的设备全生命周期服务。
说到底
护城河不是一个形容公司"很厉害"的词,而是一道具体的问题:对手来了,你靠什么继续多赚钱,能撑多少年?
块头大可能带来成本优势,也可能只是固定成本高。判断一家能源或工业企业有没有护城河,要落到五类来源里,一条条去对。对不上的,再大也只是一座没有护城河的城堡。
护城河会不会被新技术冲垮?企业怎么提前修下一道? 我们做了份《技术型企业的"第二曲线"战略:从单点技术到平台能力》——公众号后台回复关键词「战略」,领取深度报告。