报告正文
研发投入的回报,算不成一年一张的账
年底开预算会,研发部门最怕被问一句:去年投了这么多钱,今年多赚了多少?
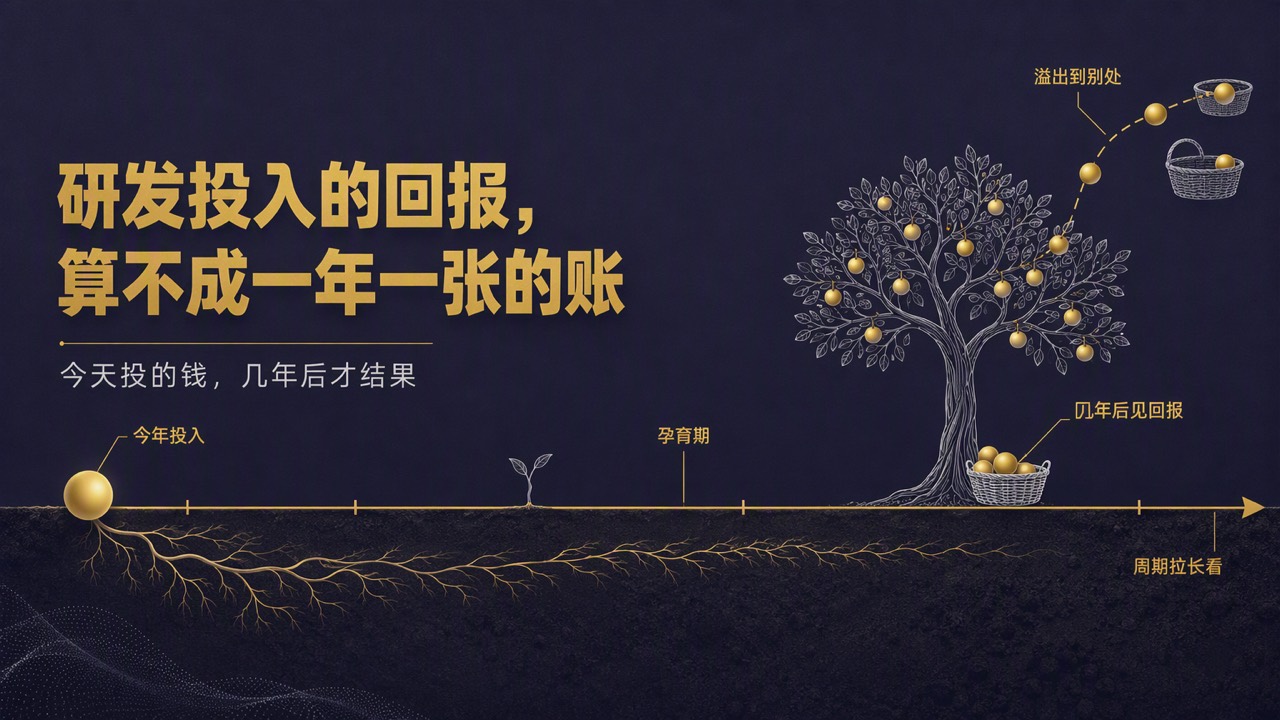
这个问题听上去很合理,却问错了方向。真相是:研发的钱是今年花的,回报常常在几年以后才出来,而且有一部分会落到别人身上。 用"今年投多少、今年赚多少"的年度账去算,研发几乎永远显得不划算。要算清楚,得先统一口径,再承认滞后,最后用一组指标代替一个数。
第一步:先把"投入"算清楚
"研发投入"听着简单,口径其实有好几种。
国家统计局的定义是:研究与试验发展(R&D,指为增加知识或设计已有知识的新用途而做的创造性、系统性工作),分为基础研究、应用研究和试验发展三类。三类离赚钱的距离完全不同:基础研究不预设具体用途,试验发展则直接奔着新产品、新工艺去。
宏观上常用的是研发投入强度,即研发经费与国内生产总值之比。国家统计局公报显示,2024 年全国这一数字为 2.69%。落到企业身上,统计口径换成研发经费占营业收入的比重。
财务报表上又是另一套规矩。按《企业会计准则第6号——无形资产》,研究阶段的支出要在发生当期计入损益;开发阶段的支出,要同时满足技术可行、有完成意图、能证明有市场等五个条件,才能记为无形资产(资本化,即先挂在资产里、以后分年摊销)。
同样一笔研发钱,记法不同,当年利润就不一样。 拿两家企业比"研发回报"之前,先问一句:口径对齐了吗?
第二步:承认回报有滞后,还会"外溢"
研发和买一台设备不一样。设备装上就能干活,研发成果要经过试验、定型、推向市场,中间隔着一段时间。
美国经济分析局研究人员与伯克利大学经济学家霍尔在测算企业研发资本时,专门设了一个"孕育期"(从投钱到开始贡献利润的间隔),并发现研发形成的知识会随时间贬值,不同行业贬值快慢差别很大。说人话就是:研发的回报既来得晚,也不是永久有效。 按一年一结的方式去看,自然对不上。
还有一层更容易被忽略。霍尔等学者系统梳理了大量已有的实证研究后指出:企业自己拿到的研发回报总体明显为正,而且略高于普通固定资产投资;算上溢出到同行和整个社会的部分,回报还要更高,只是这部分很难精确测量。
换句话说,企业的研发账本上,永远记不全研发创造的全部价值。 这不是算错了,是研发本身的特点。
第三步:用一组指标,别只盯一个数
既然没有一个数能说清,实践中通常把指标分成几层来看,每层回答一个不同的问题。
投入看强度。 研发经费占营业收入的比重,和同行、和自己往年比,看投入是否稳定。
产出看转化。 专利数量是常用指标,但数量不等于价值。国家知识产权局今年 4 月发布的《2025年中国专利调查报告》显示,企业发明专利产业化率(真正用于生产并投放市场的专利占比)为 54.0%,也就是说,还有相当一部分专利没有变成产品。光数专利,容易高估研发成果。
成效看市场。 国家统计局在中国创新指数里,用"新产品销售收入占营业收入比重"来反映创新成果是否被市场接受。企业内部同样可以追踪:近几年推出的新产品,贡献了多少收入。
项目看阶段。 单个研发项目不宜只在结题时算总账,而应在关键节点设卡评估,技术走不通、市场不认,就及时止损。
说到底
研发回报算不成一年一张的账,原因有三:投入口径不统一,回报来得晚,价值还会外溢。硬要用年度利润去考核,最先被砍掉的,往往是离赚钱最远、却最可能决定企业下一个十年的那部分研究。
更实用的做法是:口径先对齐,周期拉长看,指标成组用。研发管理的目标,不是证明每一分钱当年就有回报,而是让这笔钱在几年后仍然看得出去向。
你们企业的研发投入,是按年考核,还是按阶段考核? 我们做了份《技术型企业的"第二曲线"战略:从单点技术到平台能力》——公众号后台回复关键词「战略」,领取深度报告。