报告正文
布伦特和WTI,差的不是油是交货地
看国际油价新闻,总会同时出现两个名字:布伦特原油、WTI原油。两个价格常常不一样,于是很多人默认:这是两种品质差很多的油,贵的那个油更好;或者一个是"欧洲油价",一个是"美国油价"。
这两种理解都只对了一小半。真相是:布伦特和WTI品质相近,都是好炼的轻质低硫油;它们真正的区别,在于在哪儿交货、怎么交货。 说人话就是,两把尺子量的是差不多的东西,只是一把立在美国内陆的油罐旁,一把立在海边的油轮码头上。
先说像的地方:都是"好油"
原油的好坏,行业里主要看两个指标:轻重(密度,越轻越容易炼出汽油柴油)和含硫高低(含硫低的叫"甜油",脱硫成本低)。
按美国能源信息署(EIA,美国官方能源统计机构)早年的资料,WTI(美国西得克萨斯中质原油)和布伦特都属于轻质、低硫原油,WTI还要略轻、略"甜"一点。
所以,如果只比油本身,两者是近亲,差别不大。价差大部分不是品质带来的。
真正的差别一:一个在内陆,一个在海上
WTI期货的交货地,是美国俄克拉何马州的库欣——一个远离海岸、由大量管道和储油罐组成的枢纽。纽约商品交易所(NYMEX)的WTI期货是实物交割,合约拿到期的人,要在库欣真的交油或提油。
布伦特则出自英国北海,是海运原油。油装上油轮,就能开往欧洲、非洲、亚洲。不列颠百科把它称为最常用的全球基准,海运原油定价大量参考它。
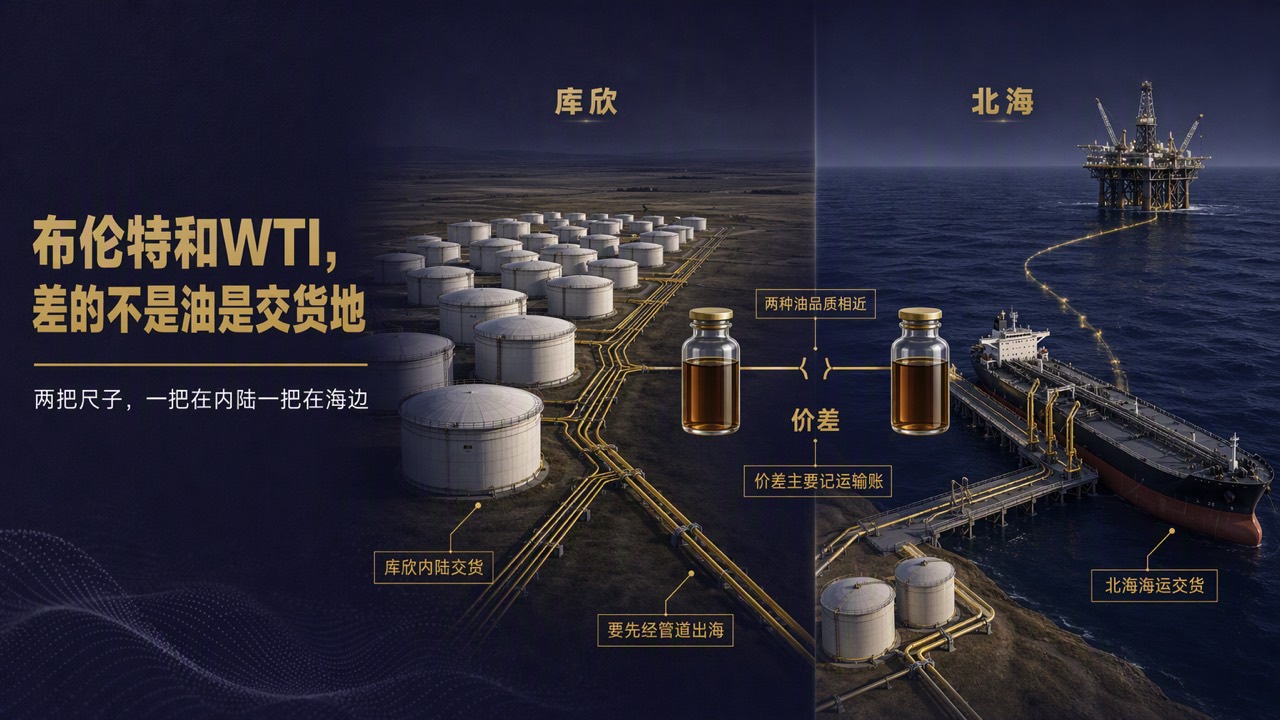
位置不同,账就不同。库欣的油要卖到全球,得先经管道运到美国墨西哥湾沿岸,再装船出口。EIA的分析指出,管道运力紧张时,这段运输变贵,库欣的库存堆高,WTI对布伦特的折价就会拉大。
最极端的例子是2020年4月20日。 当时需求骤降,库欣储油空间告急,即将到期的WTI五月合约收在每桶负37美元多,历史上第一次跌破零。原因很朴素:到期还拿着合约的人得去库欣提油,而那里几乎没地方放了。布伦特是海运货,没有这样一个"被堵死的油罐"。
真正的差别二:布伦特早已是"一篮子"
布伦特这个名字来自北海的一个老油田,但老油田产量越来越少,单靠它撑不起一个全球基准。
于是价格报告机构普氏(专门评估大宗商品价格的公司)把北海的布伦特、福蒂斯、奥斯伯格、埃科菲斯克、特罗尔几种油放进同一个篮子里评估。2023年6月交货的货物起,美国的WTI米德兰原油也被纳入这个篮子,这是北海以外的原油第一次进入布伦特基准。
交割方式也不一样。洲际交易所(ICE)的布伦特期货以期货转现货(EFP,把期货头寸换成实货交易)方式交割,也可选择现金结算,不需要所有人挤到同一个油罐前。
有意思的是,美国油如今也在参与"定"布伦特。两把尺子,已经你中有我。
价差怎么看:看运输、看地区供需
几十年来,布伦特与WTI的价差长期在零附近上下,WTI还常常更贵。2011年前后美国页岩油大量涌向库欣,WTI才转为长期折价。
地区性的冲击也会拉开价差。2026年3月18日,中东油气设施遭袭推高布伦特,美国本土供应充足,WTI对布伦特的折价盘中一度达到2015年3月以来最大。
所以看到两个价差拉大,先别急着判断"哪种油更好",更该问:是美国的油运不出去,还是海运市场那头紧了?
顺手记一笔和我们有关的:中东卖到亚洲的原油,一般以迪拜和阿曼的均价作基准,并不直接挂布伦特或WTI。但迪拜基准的价格,又通过掉期等金融工具和布伦特连在一起,所以布伦特的涨跌,常常也会传到亚洲买家的进口成本上。
说到底
布伦特和WTI不是"好油和差油",也不只是"欧洲价和美国价"。它们是两把挂在不同位置的尺子:WTI量的是美国内陆库欣的油,布伦特量的是能随时装船的海运油。
两者之间的价差,主要记的是运输和地区供需的账。看懂这一点,再看到"布伦特大涨、WTI没怎么动"这类新闻,就知道该往交货地和运输通道上找原因。
两把尺子背后,油价一百多年来经历过哪些大起大落? 我们做了份《全球油价百年史与下一轮周期:写给普通人的能源经济读本》——公众号后台回复关键词「油价」,领取深度报告。