报告正文
油价暴跌不是全民红包,先看你站在哪一边
国际油价一跳水,朋友圈里就有人欢呼:加油要便宜了,工厂成本要降了,这不是天上掉红包吗?
可同一条新闻,在产油国的财政部、页岩油公司的会议室、油田服务队的工地上,读起来完全是另一种滋味。
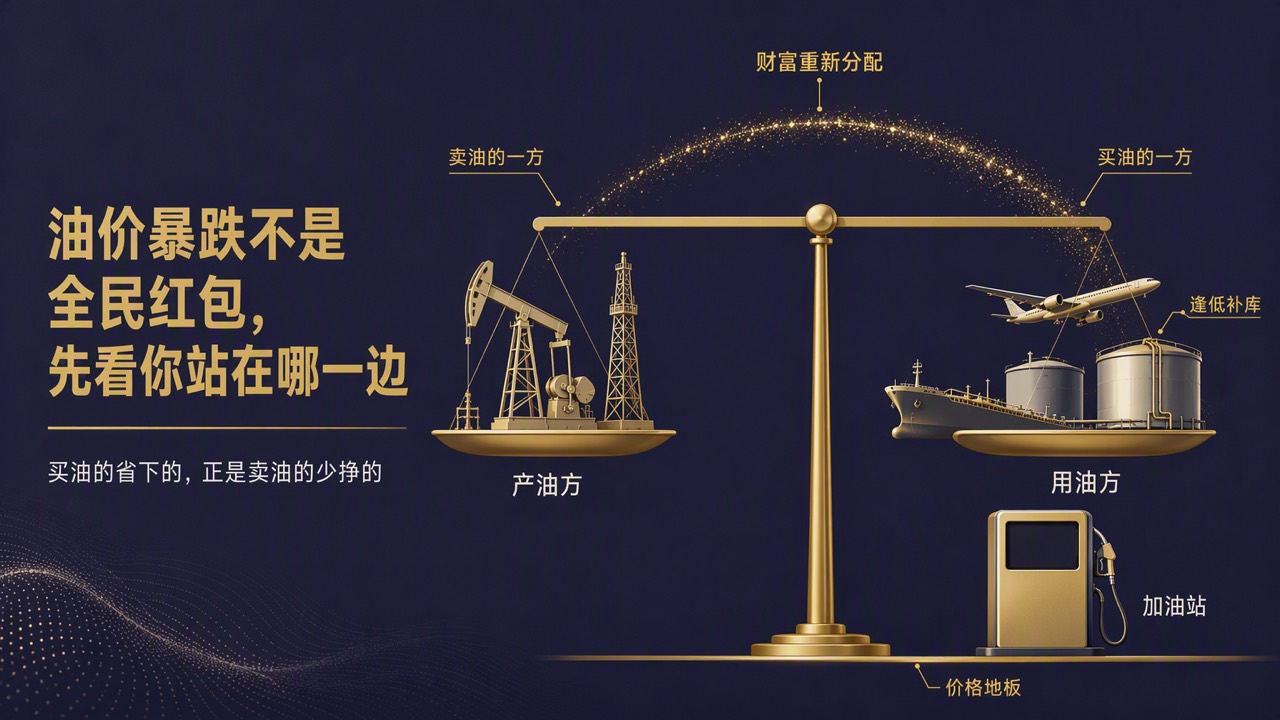
真相是:油价暴跌不是给所有人发钱,而是一次财富的重新分配。 买油的一方省下的钱,正是卖油的一方少挣的钱。谁得利,先看你站在买油还是卖油那一边;能得利多少,还要看油价为什么跌。
买油的一方:账面确实变好看了
最直接的赢家是石油进口国。同样的进口量,付出去的外汇少了,这笔账对进口大国来说很可观。
进口国还会顺手做一件事:逢低补库。油价低的时候往储备库里多装一些,等于用便宜价钱买了一份未来的保险。国内媒体在油价走低的年份多次报道过这种"低价吸储"的做法。
用油的行业也跟着松一口气:航空、物流、化工,油是它们的燃料或原料,油价一降,成本单上很重的一项就轻了。
可成本低,不等于一定赚钱
这里有个容易被忽略的前提:省钱的前提是生意还在做。
世界银行的研究把两轮暴跌分得很清楚。2014 到 2016 年那一轮,主要是供给过剩推动的,产油太多、卖不出好价;2020 年那一轮,主要是需求塌方推动的,疫情封控之下,大家根本不出门、不开工。
区别在哪?供给过剩时,买油的人照常用油,低价是实打实的红利。需求塌方时,油价虽然便宜,飞机停飞、工厂停工,省下的燃料钱远远补不上丢掉的收入。国际航空运输协会(IATA,全球航空公司的行业组织)就把 2020 年称为航空业史上最差的一年。
说人话就是:因为没人用油而跌的油价,用油的人也高兴不起来。
就连供给过剩那一轮,红利也没有想象中大。世界银行事后复盘发现,2014 到 2016 年的低油价并没有像许多人预期的那样明显拉动全球经济:美国能源投资急剧收缩,主要产油国经济骤然放缓,把进口国省下的好处抵掉了一大块。
卖油的一方:从国库到油田都在勒紧腰带
输家名单更长。
产油国财政首当其冲。不少国家的政府收入高度依赖石油,国际货币基金组织(IMF)专门测算过一个指标叫"财政平衡油价"(油价要到多少,政府预算才能收支打平)。市场价掉到这条线以下,就只能动用储备、借债或者砍开支。
油公司和油田服务商紧随其后。国际能源署(IEA)的报告显示,2014 年下半年油价崩盘后,全球上游油气投资在 2015、2016 年连续两年大幅下滑,这是 30 年来头一回。其中北美页岩油这类依赖借钱滚动开发的板块,削减得最狠。钻机停了,油服订单也就没了。
那加油站呢?有一块"地板"
普通车主最关心的是油箱。这里要说一个很多人不知道的规定。
国家发展改革委 2016 年起为国内成品油价格设了调控下限:每桶 40 美元。国际油价低于这条线时,国内汽柴油价格不再往下调,没降的那部分钱纳入油价调控风险准备金,专项用于节能减排、提升油品质量和保障石油供应安全等方面。
为什么不让油价一路降到底?官方解释的思路是:油价过低,短期能降低进口成本,但我国原油开采成本偏高,长期会让国内产能萎缩,削弱石油自给能力。所以暴跌再狠,加油站的价签也有一块地板托着。
说到底
油价暴跌是一场零和色彩很浓的再分配:进口国和用油行业拿到了低价,产油国、油公司和油服行业交出了收入。而跌价的原因决定了这份红利是真是假,需求塌方式的暴跌,连买方也未必占到便宜。
还有一层更长的账:低油价逼着全行业砍投资,今天少打的井,就是几年后少出的油。所以低油价本身,常常在为下一轮上涨埋伏笔。油价的故事从来不是一次性的,它是一圈一圈的周期。
想看懂油价这一圈圈的涨跌到底怎么转起来的? 我们做了份《全球油价百年史与下一轮周期:写给普通人的能源经济读本》——公众号后台回复关键词「油价」,领取深度报告。