报告正文
新闻里的国际油价,其实是一张期货合约的价格
很多人心里的"国际油价",是某个港口、某艘油轮上真金白银成交的一桶油。期货呢?像是场外一群人围着这桶油下注,赌它明天涨还是跌。
这个画面差了一个关键点。财经新闻里天天报的布伦特、WTI(美国西得克萨斯轻质原油)价格,本身就是交易所里期货合约的价格,通常是离到期最近的那个月份合约。
所以真相是:期货不是在旁边影响油价,期货价格就是全球原油定价的那把尺子。 大量实物原油的买卖,都是拿这把尺子量出来的。
你看到的油价,是一份合约
一份原油期货合约,约定的是"某个月份、在某个地方、交付某种品质的原油"。合约条款不同,价格的脾气也不同。
WTI 期货在美国纽约商业交易所挂牌,合约拿到期满就得实物交割,交货地点是俄克拉何马州的库欣(一个管道和储罐密集的原油集散枢纽)。
布伦特期货在洲际交易所(ICE)挂牌,到期时可以选择按一个指数做现金结算,这个指数取自北海实货原油的成交,所以不用真的去提油,价格也跟实货市场拴在一起。
中国也有自己的尺子。上海国际能源交易中心的原油期货 2018 年 3 月挂牌,用人民币计价,在保税区实物交割,交易的是中国进口较多的中质含硫原油。
实物油怎么挂到这把尺子上
期货合约一手才 1000 桶,一艘油轮装的是几十万桶,大宗实物交易并不在交易所里完成。那它们怎么定价?
答案是公式定价:基准价加减一个升贴水(根据油品质量、运输距离等因素上浮或下调的差价)。
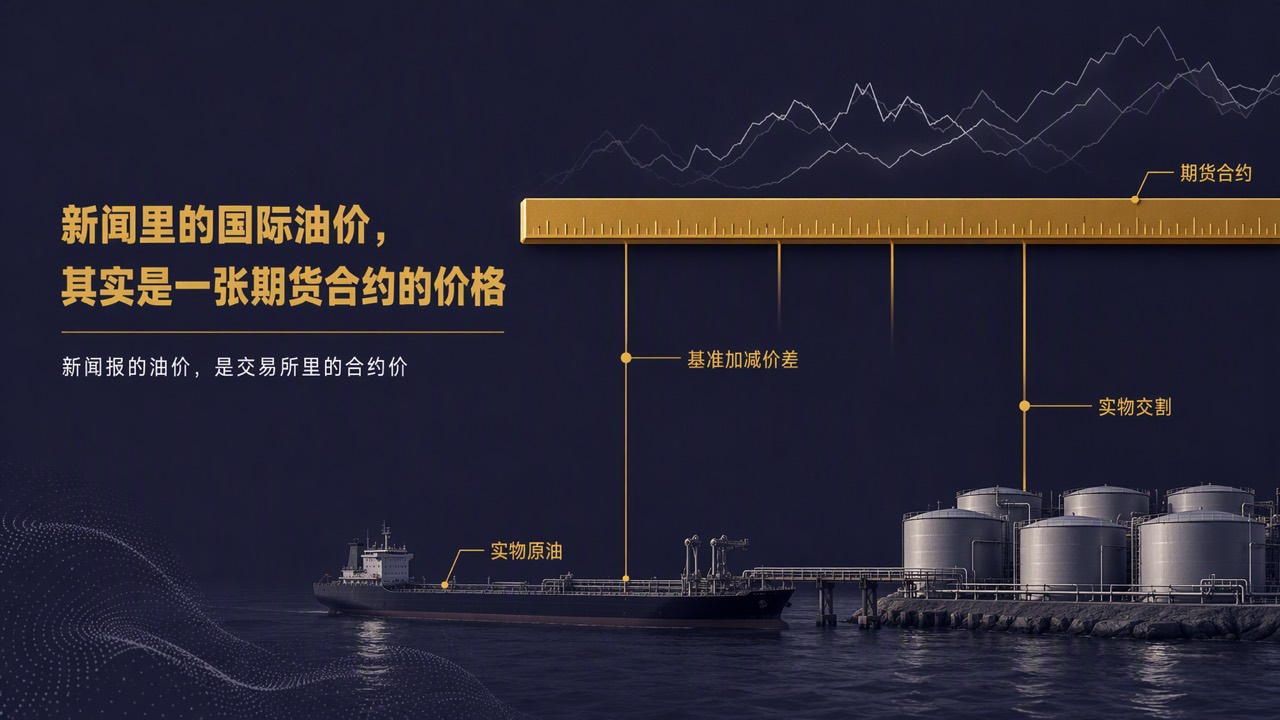
以沙特阿美为例,它每月公布的官方售价就是这么定的:卖到亚洲的原油,参照阿曼和迪拜原油的均价;卖到欧洲的,参照 ICE 布伦特;卖到北美的,参照美国的一个含硫原油指数。沙特每月调的主要是那个差价,基准本身每天由市场决定。
说人话就是:交易所里的价格一动,全球成千上万船实物油的结算价跟着一起动。
谁在场内:锁价的人和接风险的人
期货市场里大致有两类人。
一类是套期保值者(简称套保,用期货锁定未来买卖价格的实体企业)。产油公司担心油价下跌,就提前在期货上卖出;航空公司担心燃油变贵,就提前买入。国际能源署分析美国页岩油行业时就提到,期货套保被广泛使用,支撑了这些公司的融资与开发。
另一类是投机者,他们不用原油,只赚价格波动的钱。美国商品期货交易委员会(CFTC)的研究指出,套保者要转移风险,就得有人愿意接下来,投机者承担这个角色,也给市场带来了成交量和流动性。
所以期货价格里,既有实体企业对供需的判断,也有金融资金的仓位进出,两股力量一起把价格推出来。
负油价:合约背后是真油
2020 年 4 月 20 日,WTI 5 月合约在到期前一天收于每桶负 37.63 美元,这是该合约 1983 年开始交易以来第一次跌到零以下。
原因就藏在合约条款里。美国能源信息署(EIA)解释,WTI 合约拿到期满必须在库欣实物交割,平时绝大多数持仓会在到期前平掉,真正走到交割的只有约 1%。
可当时疫情让用油需求骤降,库欣的储罐越装越满。手里握着多头合约、又没有地方存油的人,只能倒贴钱把合约甩出去。EIA 同时指出,同一时期布伦特和更远月份的 WTI 合约仍是正价。负油价说明的恰恰是:期货价格被实物交割牢牢拴着,纸面价格逃不开储罐的容量。
说到底
原油期货不是飘在油价上面的赌局,它就是油价被"说出来"的方式。合约规定了在哪交货、怎么结算,实物贸易再用公式挂靠在合约价格上,套保者和投机者的买卖一起决定这把尺子的刻度。
下次看到"国际油价大跌",不妨多问一句:跌的是哪一份合约、哪个月份的价格?读懂合约,才算读懂了油价。
想知道这把"尺子"是怎么在百年油价起落中一步步定型的? 我们做了份《全球油价百年史与下一轮周期:写给普通人的能源经济读本》——公众号后台回复关键词「油价」,领取深度报告。