报告正文
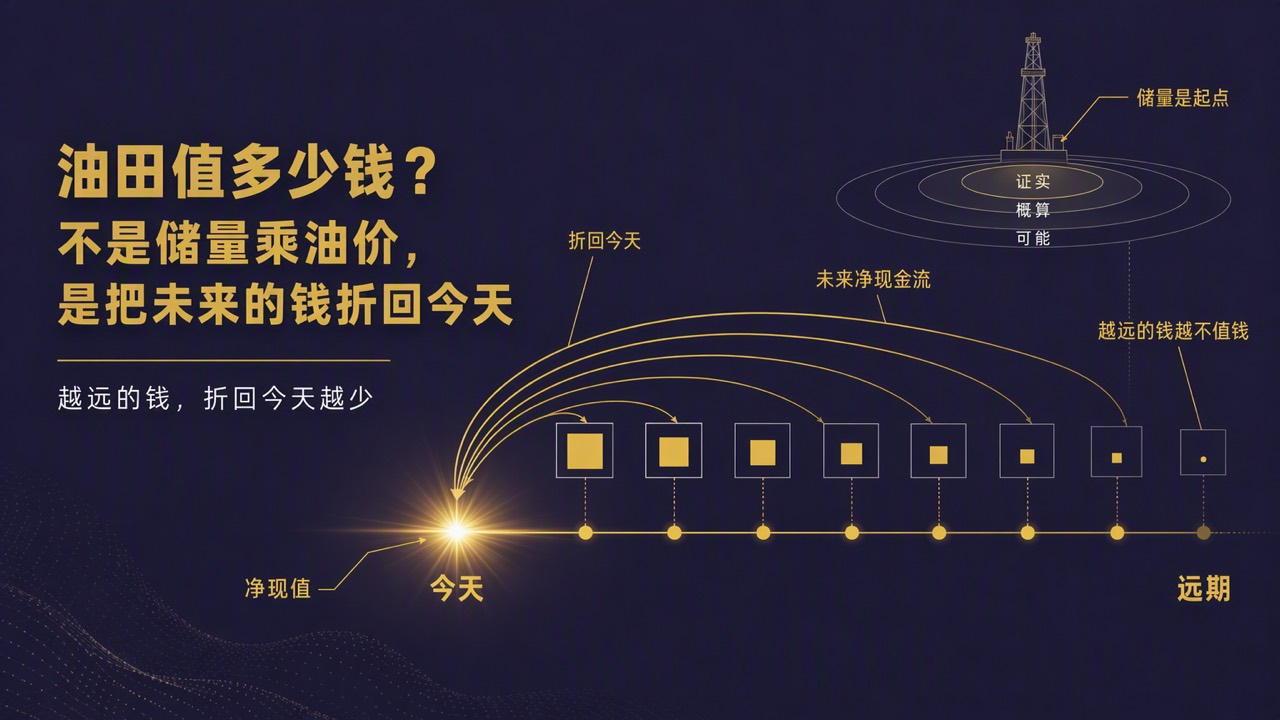
油田值多少钱?不是储量乘油价,是把未来的钱折回今天
看到"某公司收购一块油田"的新闻,很多人心里会默算一笔账:地下有多少桶油,乘上现在的油价,就是这块油田的身价。
这笔账听着顺,其实差得很远。真相是:油田的价值,是它未来几十年能赚到的净现金,一年一年折算回今天的钱。 储量只是这道题的起点,油价只是其中一个假设。
一块油田,就是一张未来的现金流表
地下的油不会一夜之间全变成钱。它要一年一年地采,每年采多少,由油藏特点和开发方案决定,行话叫产量剖面(每年产量随时间变化的曲线)。
每一年的账都要单独算:卖油的收入,减去操作成本、新打井和建设施的投资、交给资源国的税费和分成,剩下的才是这一年的净现金流。
说人话就是:同样一桶油,采得早还是晚、采出来花多少钱、最后分到自己手里几成,价值能差很多。国际通行的储量管理体系 SPE-PRMS(石油工程师学会等机构制定的油气储量与资源量分类标准)就明确,项目的经济评价建立在未来产量和对应的净现金流时间表之上。
折现:未来的钱为什么要打折
把每年的净现金流排好,还不能直接相加。今天到手的钱可以拿去再投资,十年后才到手的钱还要承担油价、政策、技术等一路风险,所以越远的钱,折回今天越不值钱。
这个"打折"的比率叫折现率,把各年现金流折算后加总,得到的就是净现值(NPV),这套方法统称现金流折现(DCF)。SPE 的应用指南说,折现率应合理反映企业的加权平均资本成本,或企业认可的最低可接受收益率。
各家公司的折现率不同,算出来的价值自然不同。为了让投资者能横向比较,美国的会计与证监规则干脆统一了口径:上市油气公司披露证实储量的未来净现金流时,一律按每年 10% 折现,油价用报告期前 12 个月每月第一天价格的简单平均,不许挑高点算。国内在美上市的油气公司,也按美国证监会(SEC)准则披露经第三方评估的证实储量。
储量分级,决定哪些钱能算进去
现金流表里填的"产量",不是地下所有的油。按 SPE-PRMS,已具备开发条件、能商业化采出的部分才叫储量,又按把握大小分三档:1P 是证实储量,2P 是证实加概算,3P 再加上可能储量。用概率法估算时,三档分别对应实际采出量至少有 90%、50%、10% 的可能达到或超过该数。
储量怎么分级,我们之前专门写过。放到估值里,要记住的是:同一块油田,按 1P 算和按 2P 算,价值可以差出一大截。 SPE 指南提到,融资时往往需要保守的低值,而判断项目该不该干,通常看最佳估计。美国上市公司的标准化披露只算证实储量,所以那个数字天然偏保守。
还没达到储量门槛的部分,比如已发现但开发条件未落实的条件资源量、尚未钻探的远景资源量,也有价值,只是风险更大。SPE 给非技术读者的指南专门提醒,评估一块资源的总价值,不能只看储量。
不止一种算法
现金流折现是主力,但不是唯一。估值机构通常还会参考市场法,比如看近期同类油气资产、同类公司的成交或交易价格,用来交叉验证。SPE-PRMS 也提到,判断项目是否商业可行,除了现金流分析,还可以参考历史成本、可比市场价值等。
几种方法算出来差距大,往往说明某个假设出了问题,这正是买方要追问的地方。比如卖方用了偏高的油价,或者把把握不大的储量也算成了稳拿的产量,交叉一比就容易露出来。
说到底
油田不是一堆按桶计价的库存,而是一张会随时间展开的现金流表。储量告诉你能采多少,产量剖面告诉你什么时候采,成本和财税条款告诉你能留下多少,折现率告诉你这些未来的钱在今天值多少。
所以看一笔油气收购,最该问的不是"每桶花了多少钱",而是对方用了什么油价、什么折现率、按哪一级储量算的。估值数字本身,就是这一组假设的结果。
出海买油气资产,价格之外还要算清国别风险和财税条款? 我们做了份《中国油服企业出海国别策略研究(国企/民企双路径框架)》——公众号后台回复关键词「战略」,领取深度报告。