报告正文
油服值不值得投?先看懂它是周期里的周期
油价一涨,常有人顺着想:石油公司要赚钱了,替它们打井的油服公司(油田技术服务公司,替油公司打井、测井、压裂、提供设备)也该跟着好起来,买它准没错。
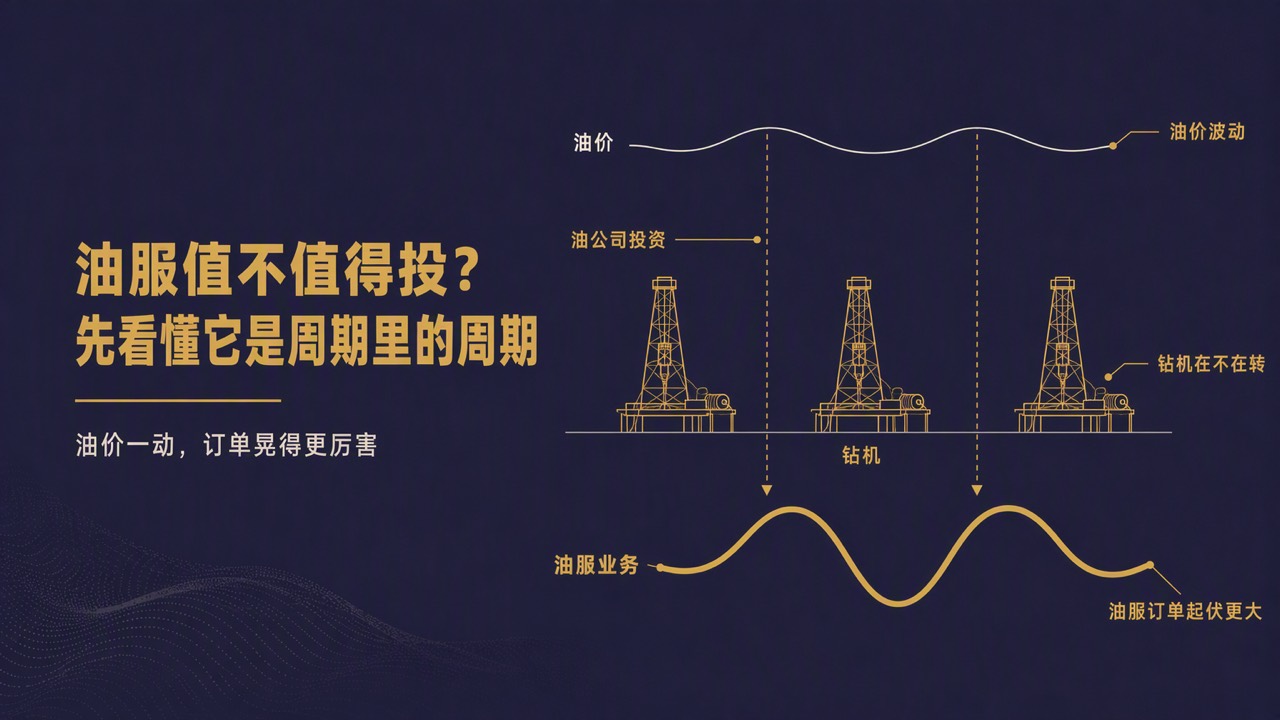
这个想法把油服当成了油价的"跟班"。真相是:油服不直接卖油,它赚的是油公司花出去的钱。 油价先影响油公司的钱包,钱包再决定油服的订单,中间隔着一层,波动往往还被放大。所以问"值不值得投"之前,先要看懂它是周期里的周期。
先说清楚:本文只讲行业规律和观察方法,不评价任何一家公司,也不构成投资建议。
为什么说它的起落比油价还猛
油服的收入,来自油公司的勘探开发投资。油价跌了,油公司最先砍的往往是新井和新勘探,油服的工作量随之减少。
更麻烦的是成本结构。钻井平台、压裂车队、船舶这些设备很贵,不管有没有活,折旧和维护都要照付。活一少,固定成本摊不出去,利润就掉得比收入更快。 行业一冷,各家抢活,价格也跟着往下压。
上一轮低谷留下了清楚的记录。全球最大的油服公司 SLB(原名斯伦贝谢)在 2016 年年报里说,这是 30 多年来最深、最长的一次行业危机。它的年收入从 2014 年的约 486 亿美元降到 2016 年的约 278 亿美元,而且 2016 年的数字里还算进了当年新收购公司的收入。同一份年报提到,北美陆上钻机平均数量比上一年少了 46%,产能过剩带来了广泛的降价压力。
不同市场的反应快慢也不一样。国际能源署(IEA)指出,美国致密油(页岩层里的石油)投资周期短,是市场变化的风向标;海上大项目从决策到开工周期长,油服感受到冷暖的时间相对晚一些。
判断景气,看这几个指标
第一,看客户的钱袋子。 油公司每年公布的资本开支计划,就是油服明年的"饭碗"。IEA 的《世界能源投资 2025》就预计,受油价和需求预期走低影响,2025 年全球上游石油投资会下降,这是 2020 年以来的首次下降。
第二,看钻机在不在转。 贝克休斯公司从 1944 年起每周统计北美在用钻机数量,它把这组数据称作钻井行业及其供应商的"晴雨表"。钻机数量增减,往往先于油服的订单变化。
第三,看设备忙不忙、贵不贵。 以中海油服为例,年报会披露钻井平台的使用率和平均日收入(收入除以作业天数)。说人话就是:设备有没有活干、每天能收多少钱,比单看利润更能说明行业冷热。
第四,看钱有没有真正收回来。 利润表上的收入不等于到账的现金。经营现金流、应收账款(活干完了、钱还没收到的部分)、负债水平,决定一家油服能不能扛过下一个低谷。负债重的公司,低谷时先要还本付息,能腾挪的空间更小。
风险藏在哪
中海油服 2024 年年报列出的几项风险,很有代表性:
- 资产减值:竞争激烈时,设备可能不值账面上的钱,要计提减值。SLB 在 2016 年就计提了数十亿美元的各类费用。
- 回款:客户不按时足额付款,会形成逾期甚至坏账,拖累现金流。
- 汇率:业务遍布多个国家,收支涉及多种货币,汇率一变,成本和利润都跟着变。
此外,出海的油服还要面对资源国政局和政策的变化;更长远看,能源转型会影响油气投资的节奏,这笔账至今各方看法不一。
说到底
油服不是油价的跟班,而是油公司投资的"下游"。它的好坏年景,由客户愿意花多少钱决定,又被重资产和价格战放大。
所以与其问"油服值不值得投",不如先问四个问题:客户明年打算花多少钱?钻机和设备有没有活?每天能收多少?钱收回来没有? 这几个答案,比一时的利润更能说明它处在周期的哪个位置。
换句话说,对油服这类公司,某一年的利润高低说明不了太多。高峰时订单饱满,未必能一直持续;低谷时日子难过,也未必马上见底。看清周期走到了哪一步,比盯着单年业绩更要紧。
油服企业出海,不同国家的投资冷热该怎么判断? 我们做了份《中国油服企业出海国别策略研究(国企/民企双路径框架)》——公众号后台回复关键词「战略」,领取深度报告。