报告正文
油气并购不只抢储量:连不连片、拿不拿得到更要紧
一说到石油公司之间的大并购,很多人的理解很直接:谁家地下的油多,谁就值钱;谁出价高,谁就能买到。
这个理解只看到了一半。储量当然要紧,但买方真正反复掂量的是另外两件事:这块资产装进自己的盘子,能不能比放在别人手里更值钱;这笔交易最后,能不能真的拿到手。
估值怎么算、尽调查什么,我们之前各写过一篇。这一篇只讲买方在"算账"之前,心里那张筛选清单。
一看资源:好井位还剩多少
油田采一年少一年,石油公司得不断补充"接下来能打的井"。行话叫库存(已经摸清、还没打的优质井位),它决定一家公司未来几十年还有没有饭吃。
2023 年 10 月,埃克森美孚宣布以全股票方式收购美国页岩油公司先锋自然资源,宣布时交易估值约 595 亿美元。埃克森美孚在公告里把核心理由写得很清楚:合并后将拥有行业领先的高质量、未开发的美国页岩资源库存。
说人话就是:买的不是今天的产量,而是未来还能打多少口好井。
二看协同:连成一片才省钱
同样多的资源,分散在各处和连成一片,价值不一样。
还是这笔交易。埃克森美孚说,先锋在米德兰盆地(美国二叠纪盆地的一部分)的区块与自己的区块相邻、高度连片,合并后可以打最长约 4 英里的水平井(先竖直向下、再在油层里横着钻很长一段的井)。水平段越长,同样的资源需要的井越少,地面占地也越小。
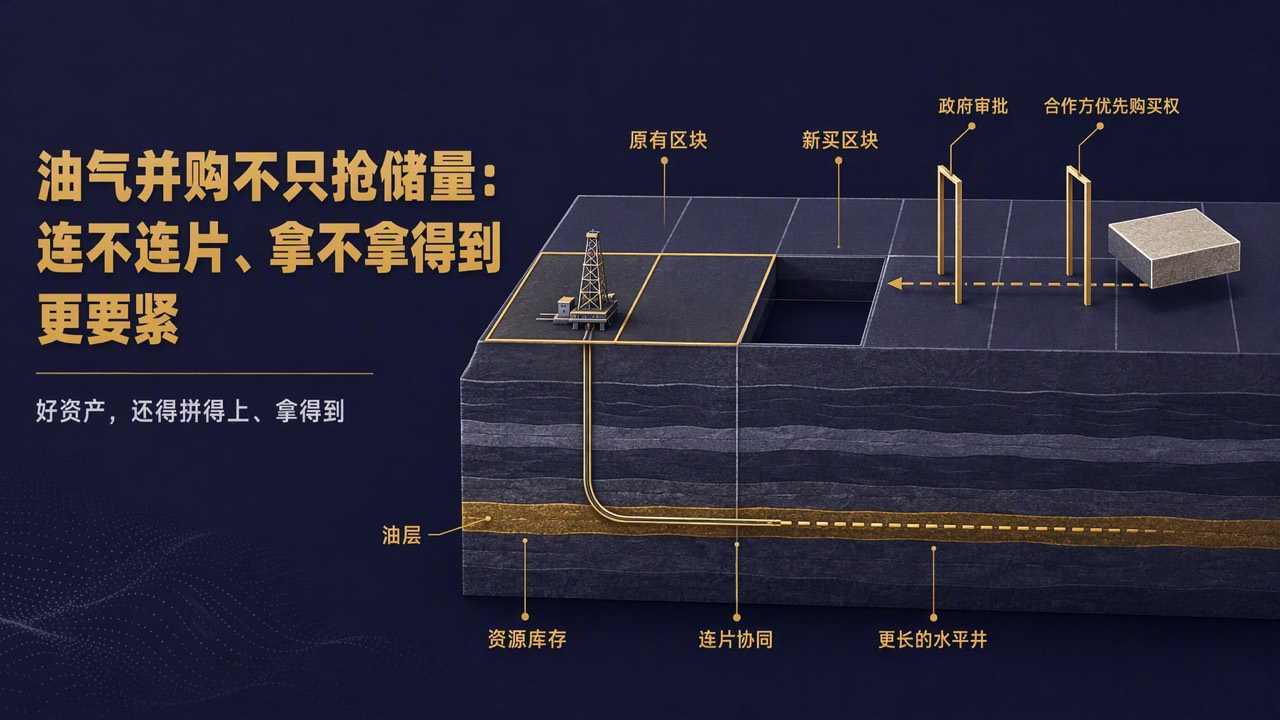
连片的好处还不止于此。道路、管线、处理设施、作业队伍都可以共用,这就是常说的协同效应(两家合在一起,比各自经营省下的成本或多出的收益)。这份账,只有"邻居"算得出来,外人出同样的价也拿不到。
反过来,如果买来的资产和自己原有的业务不沾边,协同就无从谈起,价格出高了,只能指望以后的油价来找补。
三看组合:补上自己缺的那块
有时候买方看中的,是自己没有的那一块。
同在 2023 年 10 月,雪佛龙宣布以全股票方式收购赫斯公司,交易估值约 530 亿美元。雪佛龙看中的核心资产,是赫斯在圭亚那斯塔布鲁克区块持有的 30% 权益。雪佛龙在公告中说,这一资产预计能带来延续到下一个十年的产量增长,合并后公司的产量和自由现金流增长会更快、更持久。
顺手记一笔:赫斯在这个区块并不是作业者(负责具体开发、对项目负总责的一方),作业者是埃克森美孚。不当作业者也愿意高价买,说明资源质量和增长前景,有时比"谁说了算"更重要。
四看能不能拿到手
看中了、谈好了,不等于能成交。
还是雪佛龙收购赫斯。埃克森美孚和中国海油同为斯塔布鲁克区块的合作方,它们依据合作各方签订的联合作业协议,主张自己对赫斯的这部分权益享有优先购买权(合作方要出让权益时,其他合作方有权按同等条件先买)。争议交给国际商会仲裁,直到 2025 年 7 月仲裁结果支持赫斯一方,雪佛龙才宣布完成收购,前后拖了将近两年。
政府审批是另一道关。埃克森美孚收购先锋时,美国联邦贸易委员会以可能影响原油市场竞争为由,禁止先锋原首席执行官进入埃克森美孚董事会(这项限制在 2025 年 7 月被该委员会撤销)。更早的例子是中国海油收购加拿大尼克森公司:2012 年 12 月先拿到加拿大政府批准,此后又获得美国外国投资委员会批准,2013 年 2 月才完成交割。
对买方来说,仲裁和审批拖得越久,市场环境变化带来的不确定性就越大,这本身也是交易的成本。
说到底
油气并购不是按储量称重、价高者得。买方看的是一整张清单:资源还能撑多久、能不能和自己的资产连成一片、能不能补上组合的短板、合同和政府这两道关过不过得去。
所以下次看到"某某巨头千亿收购"的新闻,不妨先问一句:它和买方原来的资产是什么关系?有没有人能卡住这笔交易?这两个答案,往往比交易金额更能说明这笔买卖的逻辑。
中国企业出海并购或拓展业务,国别风险和审批门槛该怎么预判? 我们做了份《中国油服企业出海国别策略研究(国企/民企双路径框架)》——公众号后台回复关键词「战略」,领取深度报告。