报告正文
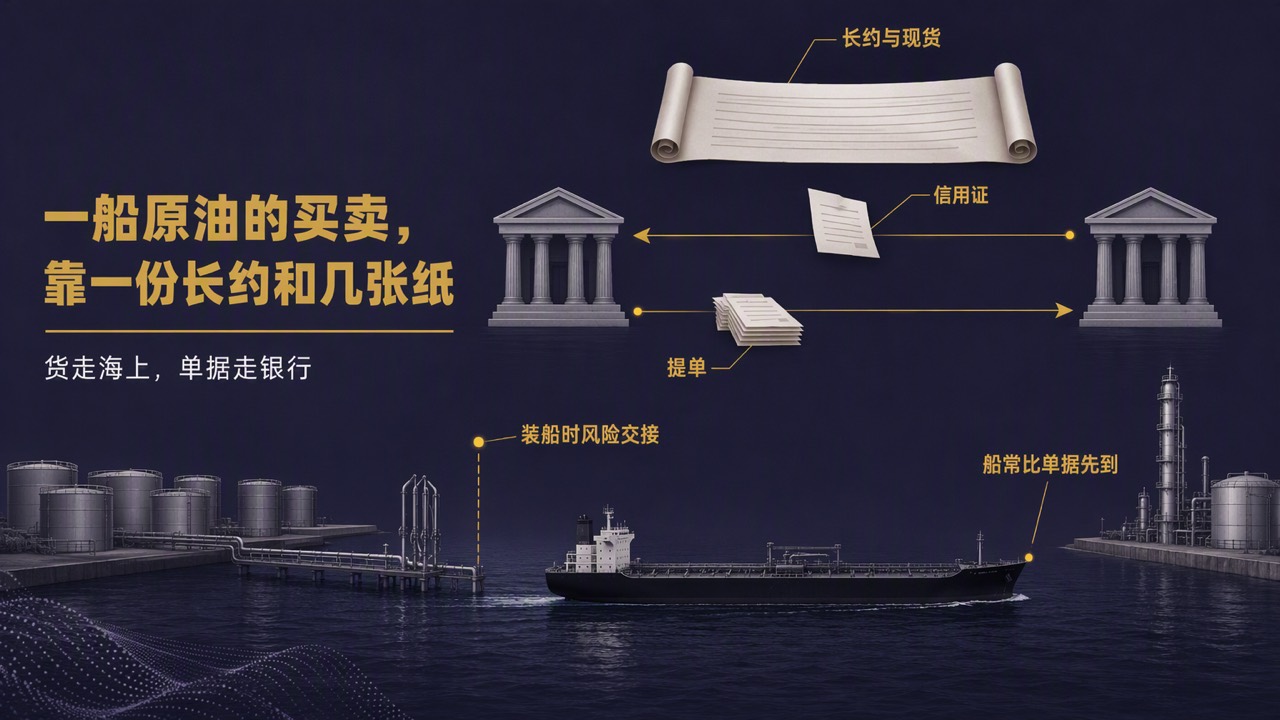
一船原油的买卖,靠一份长约和几张纸
说到原油交易,很多人脑子里是两种画面:要么是交易大厅里闪烁的期货报价,要么是买家拎着钱、卖家开着油轮,一手交钱一手交货。
这两个画面都不是实物原油贸易的日常。一船原油动辄几十万桶,货值很高,买卖双方往往隔着大洋,彼此未必熟悉。
真相是:一船原油能成交,靠的是一份提前签好的合同,加上一串能让钱和货对得上的单据。 价格怎么算,我们在别的文章里讲过;这篇只讲一件事:这笔生意在现实里是怎么做成的。
先分清:长约和现货
原油的买卖大致分两种。
一种是长期合同,简称长约。 很多产油国的国家石油公司,不会把油卖给随便开船来的人,而是和固定的炼厂客户签长期合同。合同里约定每个月能买多少、运到哪个方向,有的还限制买家把油转卖给第三方。每月价格按卖方公布的官方售价(OSP,产油国石油公司每月给长约客户定的价)执行。
说人话就是:长约像"会员制",稳,但不够灵活。炼厂靠它保住基本盘。
另一种是现货,一船一谈。 买家临时缺油、卖家手里有富余,就单独成交一船,价格、装船时间、数量都现谈。现货的好处是灵活,炼厂可以根据当月的加工计划和油品价差,挑更合算的油种。
这两种不是二选一。多数大炼厂是长约打底、现货补缺,卖家也会在长约价格不好卖的时候,把更多油拿到现货市场去卖。
中间那群人:贸易商
买卖双方之间,常常还站着贸易商。他们既可能是专业的大宗商品贸易公司,也可能是大石油公司自己的交易部门。
贸易商赚的主要不是"赌油价涨跌",而是做三种"转换":
换地方:把油从产地运到需要它的地方,租船、排船期都是他们的活。
换时间:市场暂时用不上的油,先存进油罐或油轮,等需求回来再卖。
换形态:把不同品质的油调和成客户要的规格。
做这些要垫钱、要租船、要承担途中的价格风险,所以贸易商离不开银行融资和套期保值。
钱和货怎么对上:信用证和提单
隔着大洋做生意,卖家怕发了货收不到钱,买家怕付了钱拿不到货。国际贸易的老办法,是请银行和单据来当"中间人"。
信用证(银行按买家要求开出的付款承诺)的规矩是:卖家只要按要求交齐单据、单据和信用证条款相符,开证银行就必须付款。按国际商会的《跟单信用证统一惯例》(UCP600),银行只看单据,不看货。
单据里最要紧的是提单(船方签发的运输单证)。按我国《海商法》的定义,它证明货已由承运人接收或装船,也是承运人据以交付货物的凭证。谁合法持有提单,谁才能在卸货港提货;提单还能背书转让,一船油在海上漂着的时候就可能转手好几次。
原油贸易还有个特别之处:船常常比单据先到。 货值高、中途又多次转手,正本提单一路传递,往往赶不上交单和卸货的时间。行业里的常见做法,是卖方出具一份保函(LOI,承诺赔偿因未交正本提单造成损失的书面担保)代替提单交单或提货。这很方便,但也有风险:一旦出具保函的一方出问题,银行和买家就可能落空,近年国际上已有贸易商倒闭引发相关诉讼。
离岸价和到岸价:风险在哪一刻交接
合同里还要写清一个问题:运费、保险谁出,货在路上出事算谁的。国际通行的是国际商会《国际贸易术语解释通则》(Incoterms),原油里常见两种。
离岸价(FOB):卖家在装货港把油装上买家指定的船,就算交货了。租船、运费、保险归买家管。
到岸价(CIF):卖家负责租船、付运费、买保险,把油送往目的港。
容易误会的是:到岸价下,货物风险同样在装货港装上船时就转给了买家。 卖家只是替买家付了运费、买了保险,途中出事,买家拿着保险单去索赔。
说到底
原油贸易不是菜市场式的一手交钱一手交货。长约和现货决定"跟谁买、买多少",贸易商负责把油在空间和时间上挪到位,信用证和提单让互不相识的双方敢成交,贸易术语划清谁出运费、风险在哪一刻交接。
下次看到"某产油国调整官价""某贸易商爆雷"这类新闻,不妨对照这条链,看它卡在哪一环。
原油的定价权和交易规则,一百多年来是怎么一步步变成今天这样的? 我们做了份《全球油价百年史与下一轮周期:写给普通人的能源经济读本》——公众号后台回复关键词「油价」,领取深度报告。