报告正文
长协和现货,差的不是价格,是风险谁来扛
一说到买天然气的"长协"和"现货",很多人脑子里是菜市场的逻辑:长协是提前订好的"批发价",应该便宜;现货是临时去抢的"零售价",应该贵。
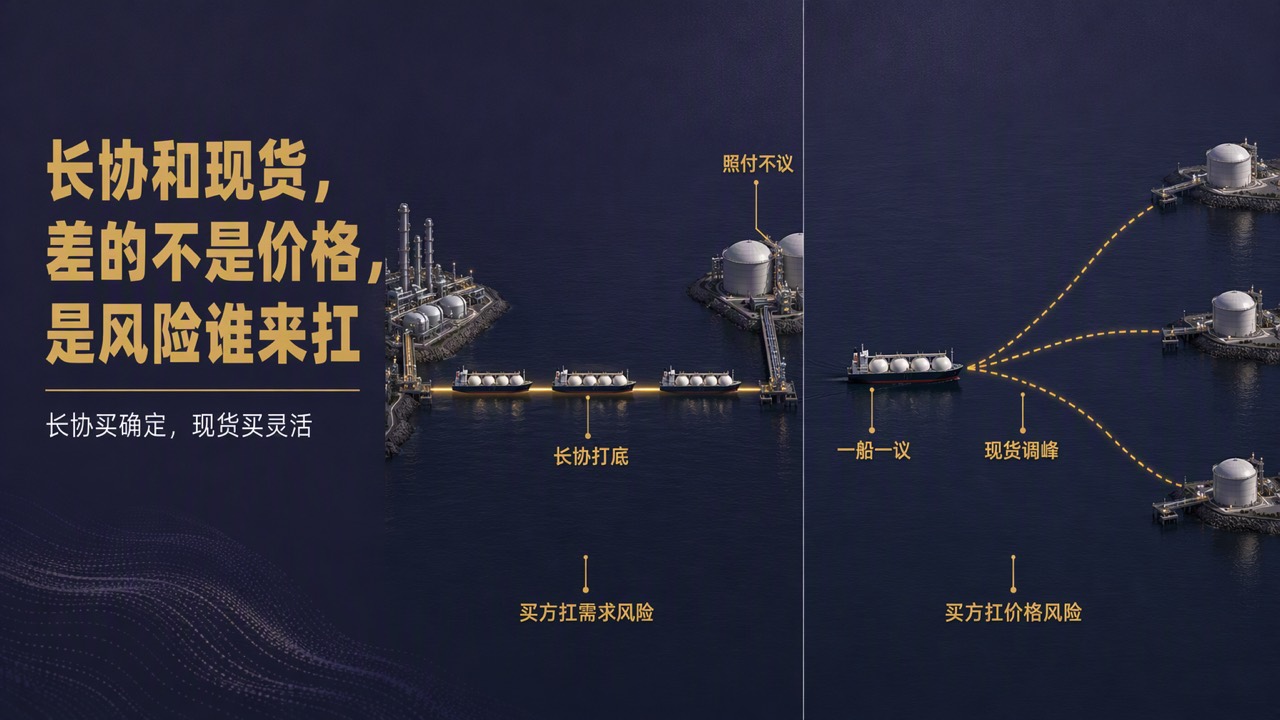
可行情一换,这个印象就对不上了:有些年份现货比长协便宜,签了长协的企业反倒叫苦;另一些年份现货飞上天,手握长协的买家才松了口气。真相是:长协和现货的区别不在价格高低,而在风险怎么分。 长协买的是确定性,现货买的是灵活性,两样都要付代价。
期限和量:一个签半辈子,一个按船买
长协(长期合同)在液化天然气(LNG,冷却成液体后装船运输的天然气)贸易里,期限常见十年到二十多年,每年供多少气写得明明白白,从出口端到进口端点对点供应。
现货则是一船一议,交货期通常在一年以内。双方往往先签一份通用的主协议,把质量、结算这些共性条款定下来,真有交易时再补一张确认单,写清这一船的量、价、时间和装卸港。介于两者之间的,还有期限几年的中短期合同。
说人话就是:长协是"包年",现货是"单点"。
照付不议:长协最硬的那根骨头
长协里最有分量的条款叫"照付不议"(Take-or-Pay):买方承诺每年按约定的最低量付款,气提不提走,钱都得付。对应的,卖方要"照供不误",按时按地交货。
为什么要这么硬?因为上游的气田开发和液化厂建设投资巨大,卖方要在拍板投资之前先锁住下游需求,拿着一摞长协去说服股东和银行。照付不议本质上是买卖双方分摊投资风险的安排:卖方的回报有了保障,买方则扛下了需求波动的风险——用气少了,照样得掏钱。
当然,合同也不是一刀切。新一些的长协会给买方留"补提"的余地:今年少提的量,付过钱后可以在以后的年份里补着提走;有的还允许把用不完的货互换或转卖出去,把照付不议的压力分散掉。条款越松,买方越从容,但通常也得在别处让步。
价格公式和灵活性:长协在慢慢"松绑"
长协的价格不是签约时写死的一个数,而是一条公式,挂在某个指数上随之变动,并约定每隔几年可以坐下来复议价格。公式挂什么、怎么挂,本系列另有专篇,这里不展开。现货就简单多了:成交那一刻的供需说了算。
真正拉开差距的是灵活性。传统长协对买方约束很多:可上下浮动的量很小,还常带"目的地条款",货只能运到指定港口,不许转卖。现货没有这些束缚,买来的货想卸哪就卸哪。
这些年长协也在松绑。2017 年,日本公平交易委员会发布调查报告,认为离岸交货(FOB,货物在装货港就交给买方)合同里的目的地限制很可能违反当地反垄断法。新签的合同里,可调的量变多、转售权增加、目的地条款放宽,已是常见趋势。
买家怎么搭:长协打底,现货调峰
既然各有代价,成熟买家的做法是搭组合,而不是二选一。
长协负责打底,锁住全年的基本盘;现货和中短期合同负责调峰,应付冬季取暖、夏季发电的尖峰和临时缺口。国内进口也是这个结构:长协为主,中短期和现货作补充,并在向更多元的组合转变。
这个组合在压力下才显出价值。据国际能源署(IEA)对 2022 年能源危机的复盘,长协占比高的成熟进口市场受现货暴涨的冲击更小,合同内的交付也更有保障;而大量依赖现货的买家,只能在高价时被动减少用气。反过来,现货便宜的年份,长协买家就要为确定性多付钱。
说到底
长协和现货不是"便宜货"和"高价货"的区别,而是两种风险分配方式:长协让买方扛需求风险、换来供应确定;现货让买方扛价格风险、换来进出自由。
所以一家买家的采购本事,不在于押中哪一边更便宜,而在于长协打多厚的底、留多大的现货口子,让两种风险都在自己扛得住的范围里。
想看这套组合拳在国内保供里是怎么一步步搭起来的? 我们做了份《中国天然气十年:从"气荒"到保供的全景解读》——公众号后台回复关键词「LNG」,领取深度报告。